

L'avenir du marketing d'influence : l'étude 2026/2027
Troisième édition de l'étude annuelle Kolsquare, réalisée avec B2B International auprès de 1 123 décideurs marketing dans sept marchés européens. Ce que la France fait différemment de ses voisins, où passent les budgets, quels KPI tiennent la route et comment l'éthique est devenue une condition de partenariat.
La France impose les exigences les plus strictes d'Europe. Et 87 % de ses marques augmentent leur budget.
La France, vue par 191 décideurs
La France ne ressemble à aucun autre marché européen de cette étude. Elle demande beaucoup à ses créateurs, garde la main sur ses dépenses et lit la performance avec ses propres indicateurs. L'étude la classe parmi les marchés les plus exigeants d'Europe sur la conduite des influenceurs, et parmi les plus prudents sur le rythme d'investissement.
Quatre traits ressortent des 191 réponses françaises.
L'éthique fixe la barre
52 % des marques françaises refusent de travailler avec des influenceurs qui promeuvent des produits sensibles ou controversés, neuf points au-dessus de la moyenne européenne et le taux le plus élevé des sept marchés. La conformité aux règles de transparence suit à 50 %, et plus d'un tiers attend des créateurs qu'ils prennent position contre le harcèlement et les discriminations. 29 % exigent désormais un certificat ou une formation à l'influence responsable.
Un tableau de bord à part
Les marketeurs français lisent la performance autrement que leurs voisins. Ils s'appuient sur les impressions (37,7 % contre 28,3 % en Europe) et sur l'EMV (23,6 % contre 14,9 %), les deux plus fortes surpondérations du panel, et délaissent le reach (15,2 % contre 27 %). Le taux d'engagement (40,8 %) et les ventes (39,8 %) complètent un scorecard nettement plus commercial qu'il n'y paraît.
L'organique avant le sponsorisé
Quand les marques françaises activent des créateurs, elles privilégient le feed à la coupure publicitaire. Les campagnes organiques (58 %) devancent le contenu sponsorisé (42 %), l'inverse du schéma européen, et l'UGC atteint 27,7 %, le taux le plus élevé d'Europe. L'instinct français va au contenu qui ne se voit pas venir.
Une croissance mesurée, le coût en ligne de mire
24,7 % des marques françaises décrivent encore leur stratégie comme très early stage, contre 15,7 % en Europe : la marque d'un marché qui se structure avec méthode plutôt qu'en vitesse. Quand les budgets montent, ils montent par paliers de 20 à 49 %. Le coût reste la préoccupation dominante, citée par 34 % des répondants, le taux le plus élevé des sept marchés, devant l'arbitrage entre liberté du créateur et contrôle de la marque (35 %).
« Ne pas avoir de stratégie d'influence pleinement intégrée n'est pas nécessairement un signe de retard. C'est une question de choix et d'arbitrages : certaines marques ont besoin d'une stratégie annuelle structurée, d'autres d'activations ponctuelles sur des moments culturels forts. » Evan Nataf, cofondateur de l'agence de marketing d'influence Beastly
La France face à l'Europe : les écarts qui comptent
Deux lectures possibles. La France investit moins vite que l'Espagne ou le Royaume-Uni, mais elle sélectionne mieux : son portefeuille moyen est dans la fourchette haute européenne et ses exigences de conformité la protègent des accidents de marque qui coûtent cher ailleurs.
L'écart de maturité : les budgets vont plus vite que la stratégie
À l'échelle européenne, l'étude documente un décalage net. 89 % des marques et agences prévoient d'augmenter leur budget influence sur les douze prochains mois, contre 75 % l'an dernier et 54 % en 2024. La dépense médiane atteint 312 000 € dans les entreprises de plus de 500 salariés et 367 000 € au-delà de 1 000 salariés.
Mais seules 10 % des marques décrivent une influence pleinement intégrée au mix marketing. 79 % la considèrent comme un moteur de croissance ou un canal de soutien important, et seulement 3 % comme expérimentale. L'argent avance plus vite que l'organisation.
« L'investissement avance plus vite que la vision, parce qu'il reste difficile de relier des activations individuelles à des objectifs transverses : affiliation et conversion, notoriété, considération. Tant que l'influence n'est pas pensée en logique full funnel, avec des objectifs et une mesure alignés sur le reste du mix, la maturité stratégique continuera de courir derrière les budgets. » Fanie Genovese, Head of Social Media, agence Better&Stronger
Les créateurs sont plus nombreux, et mieux tenus
85 % des marques et agences européennes ont élargi leur portefeuille de créateurs sur l'année écoulée, et 85 % prévoient de l'élargir encore. La part travaillant avec 100 créateurs ou plus a doublé depuis 2024, de 18 % à 37 %.
En parallèle, les conditions posées aux créateurs se durcissent, et ce sont les conditions liées aux valeurs qui progressent le plus vite : prendre position contre le harcèlement passe de 25,1 % à 34,4 %, la sensibilisation environnementale de 16,8 % à 29,6 %, la divulgation des filtres de 14,5 % à 24,4 %. Une nouveauté 2026 : 28,9 % des marques exigent un certificat ou une formation à l'influence responsable, là où ces dispositifs existent.
La mesure suit l'argent, la confiance ne suit pas encore
Le taux d'engagement reste le KPI le plus utilisé en Europe (37,2 %), devant les vues (34 %) et les ventes (32,9 %). Mais seuls 41 % des marketeurs se disent parfaitement confiants dans leur capacité à mesurer le taux d'engagement, et la confiance s'effondre sur les indicateurs de marque : sentiment et EMV arrivent en tête des KPI les moins maîtrisés.
Autre signal de l'année : TikTok recule de 12,5 points à 66,5 % d'usage, dans les sept marchés, pendant qu'Instagram tient à 90,6 % et que LinkedIn monte à 40,2 %.
L'IA et les plateformes deviennent l'infrastructure
84 % des organisations européennes utilisent l'IA ou l'automatisation dans leur marketing d'influence. En France, 38,7 % l'utilisent de façon extensive et 43,5 % sur des cas d'usage précis. Les usages dominants restent analytiques : analyse d'audience et détection de fraude (62 %), analyse de contenu (59 %), planification de campagne (52 %). Le prédictif reste marginal, à 13,9 %.
L'usage d'une plateforme dédiée passe de 39 % à 65 % en un an. Chez ceux qui n'en utilisent pas, le frein est le manque de ressources internes (44 %) avant le coût (38 %).
Où se situe votre stratégie ? L'Impact Model
Avec B2B International, nous avons analysé les réponses de 848 marques pour isoler les huit pratiques qui font réellement bouger le chiffre d'affaires généré par l'influence. L'évaluation prend trois minutes et vous rend un score sur 100, décomposé en préparation opérationnelle, exécution de campagne et couverture marché.
Faire l'évaluation Impact Model, en accès libre, sans téléchargement.
Méthodologie
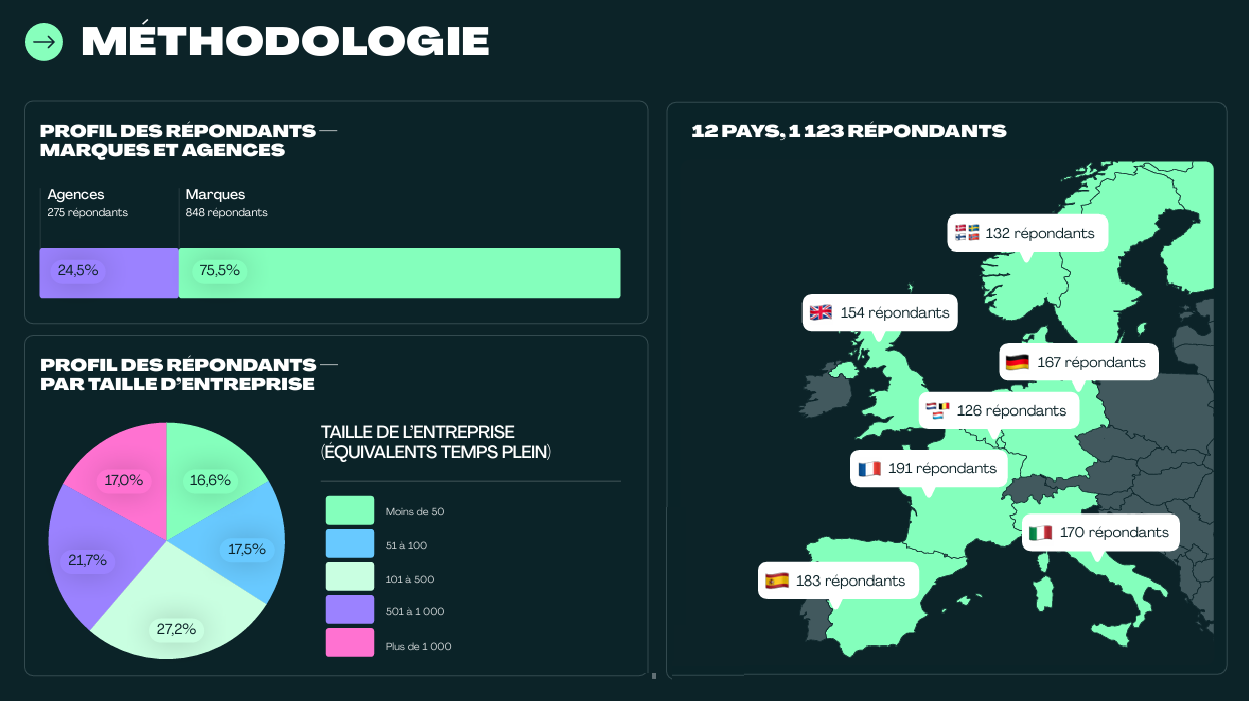
Enquête quantitative en ligne auprès de 1 123 décideurs marketing de marques et d'agences dans sept marchés européens : France (191), Espagne (183), Allemagne (167), Italie (170), Royaume-Uni (154), Nordics (132) et Benelux (126). Le plus large échantillon de l'histoire de l'étude, contre 613 répondants en 2025 et 373 en 2024.
Environ sept répondants sur dix occupent un poste de direction ou plus, et 96 % décident ou influencent directement la stratégie, les budgets et le choix des partenaires. Deux tiers travaillent dans des entreprises de plus de 100 salariés.
Terrain réalisé par B2B International en mai et juin 2026. Les deux vagues précédentes avaient été menées par NewtonX. Résultats non pondérés, tests de significativité avec correction FDR à p = 0,05. Les comparaisons annuelles ne sont présentées que lorsque la base le permet.
Note de lecture sur les données éthiques. L'édition 2026 ajoute une condition nouvelle, le certificat ou la formation à l'influence responsable. Les répondants citent toujours trois conditions en moyenne : les pourcentages des conditions existantes baissent donc mécaniquement d'une année sur l'autre, sans que les exigences des marques aient reculé. Le classement des comportements les plus attendus reste inchangé.
Les chiffres à retenir
- 1 123 décideurs marketing interrogés dans 7 marchés européens, dont 191 en France
- 89 % des marques et agences prévoient d'augmenter leur budget influence sur 12 mois (75 % en 2025, 54 % en 2024)
- 367 000 € de dépense médiane annuelle dans les entreprises de plus de 1 000 salariés
- 85 % ont élargi leur portefeuille de créateurs sur l'année écoulée
- 37 % travaillent avec 100 créateurs ou plus, contre 18 % en 2024
- 84 % utilisent l'IA ou l'automatisation ; 65 % une plateforme dédiée, contre 39 % en 2025
- 10 % seulement décrivent une influence pleinement intégrée au mix marketing
- 52 % des marques françaises refusent les produits sensibles, le taux le plus élevé d'Europe
- 58 % des activations françaises passent par des campagnes organiques, contre 42 % en sponsorisé
Source : Kolsquare, L'avenir du marketing d'influence : les perspectives 2026/2027, 3e édition annuelle, terrain B2B International, mai-juin 2026, 1 123 répondants.
Questions fréquentes
Quel budget les entreprises consacrent-elles au marketing d'influence en 2026 ?
La dépense annuelle médiane s'établit à 144 000 € sur l'ensemble du panel, et grimpe avec la taille : 312 000 € dans les entreprises de plus de 500 salariés, 367 000 € au-delà de 1 000. 60 % des organisations investissent plus de 100 000 € par an et 36 % plus de 200 000 €. La part dépensant moins de 50 000 € tombe à 16 %, contre 24 % en 2025.
Les budgets marketing d'influence vont-ils augmenter en 2027 ?
Oui, et l'intention s'accélère. 89 % des marques et agences européennes prévoient d'augmenter leur budget sur les douze prochains mois, contre 75 % en 2025 et 54 % en 2024. L'appétit est le plus fort en Espagne et au Royaume-Uni (93 % chacun) et au Benelux (91 %), le plus mesuré dans les pays nordiques (83 %). La France se situe à 87,4 %.
Quels KPI les marketeurs français utilisent-ils pour mesurer le marketing d'influence ?
Le taux d'engagement arrive en tête en France (40,8 %), suivi des ventes (39,8 %), des impressions (37,7 %) et du volume d'engagement (37,2 %). Deux indicateurs distinguent nettement la France du reste de l'Europe : les impressions (37,7 % contre 28,3 %) et l'EMV (23,6 % contre 14,9 %). À l'inverse, le reach y est deux fois moins utilisé qu'ailleurs (15,2 % contre 27 %).
Quelles exigences éthiques les marques françaises imposent-elles aux influenceurs ?
La France pose les lignes les plus fermes d'Europe sur les produits sensibles : 52 % des marques refusent de travailler avec des créateurs qui en font la promotion, contre 42,5 % en moyenne européenne. Suivent la conformité aux règles de transparence (50 %), la prise de position contre le harcèlement et les discriminations (plus d'un tiers) et, nouveauté 2026, le certificat ou la formation à l'influence responsable, exigé par 29 % des marques françaises.
Combien d'influenceurs une marque active-t-elle par an ?
44 % des organisations européennes travaillent avec moins de 50 créateurs par an, mais le centre de gravité se déplace vers le haut : 37 % en activent 100 ou plus, contre 18 % en 2024. La France est légèrement au-dessus de la moyenne, à 37,1 %. La taille du portefeuille suit celle de l'entreprise : 8 % des plus petites structures dépassent les 100 créateurs, contre 61 % des plus grandes.
Les marques internalisent-elles le marketing d'influence ou le confient-elles à une agence ?
77 % des marques européennes gèrent l'influence en interne, le plus souvent avec un appui agence, qui reste le modèle le plus répandu à 25 %. L'externalisation complète bondit de 10 % à 23 % en un an. En France, 30 % des marques travaillent en interne sans plateforme dédiée, le taux le plus élevé d'Europe avec l'Espagne, 23 % en interne avec appui agence et 22 % en externalisation totale.
Quelle part des marques utilise l'IA dans le marketing d'influence ?
84 % des organisations européennes utilisent l'IA ou l'automatisation, dont 39 % de façon extensive. L'usage est le plus profond en Espagne (52 % en usage extensif) et au Royaume-Uni (44 %), le plus mesuré en Italie et en Allemagne (31 % chacun). En France, 38,7 % l'utilisent de façon extensive et 43,5 % sur des cas d'usage précis. Les cas d'usage dominants sont l'analyse d'audience et la détection de fraude (62 %), l'analyse de contenu (59 %) et la planification de campagne (52 %).
Quel réseau social domine le marketing d'influence en 2026 ?
Instagram, utilisé par 90,6 % des marques et agences, plus de vingt points devant le suivant. Le fait marquant de l'année est le recul de TikTok, qui passe de 79 % à 66,5 % d'usage et perd du terrain dans les sept marchés. YouTube suit à 63,5 %, Facebook remonte à 62,7 % et LinkedIn progresse à 40,2 %. WhatsApp triple à 14,7 %.
Le marketing d'influence en France est-il mature ?
Partiellement. 24,7 % des marques françaises qualifient leur stratégie de très early stage, contre 15,7 % en Europe, et seules 6,8 % la décrivent comme pleinement intégrée au mix, contre 9,8 % en moyenne européenne. Le marché se structure avec méthode plutôt qu'en vitesse : les hausses de budget s'y font par paliers de 20 à 49 % là où d'autres marchés font des sauts.
Comment l'étude a-t-elle été réalisée ?
Enquête quantitative en ligne menée par B2B International pour Kolsquare en mai et juin 2026, auprès de 1 123 décideurs marketing de marques et d'agences dans sept marchés européens. Sept répondants sur dix occupent un poste de direction ou plus. Résultats non pondérés, correction FDR à p = 0,05. Les deux éditions précédentes, en 2024 et 2025, avaient été réalisées par NewtonX.
Téléchargez l'étude complète
Des données, des graphiques comparatifs marché par marché et des verbatims de dirigeants du secteur. Le téléchargement inclut le PDF et une version markdown du rapport : chargez-la dans votre outil d'IA et demandez-lui où votre stratégie se situe face aux chiffres du marché.

Questions & réponses
Ne manquez pas les dernières actus de l'influence marketing !
Chaque mois, nous sélectionnons les meilleures données, tendances et analyses de la creator economy.
L’essentiel, directement dans votre boîte mail.

